
Sommaire
Comprendre le coût d’un intérimaire pour un employeur est indispensable avant toute décision de recrutement temporaire. Nous détaillons ici les principaux éléments à intégrer dans votre budget : salaire brut, charges sociales, indemnité, coefficient d’agence et frais annexes. Vous disposez ainsi d’une base fiable pour calculer le coût global d’une mission et limiter les écarts entre prévision et facturation.
Calculer le coût horaire d’un intérimaire
Le budget d’une mission d’intérim repose sur trois données principales : le taux horaire brut, le coefficient appliqué par l’agence et la durée du contrat. Leur combinaison permet d’obtenir le coût horaire, puis le coût global de la mission. Elle s’affine ensuite en intégrant les frais spécifiques au secteur et au lieu d’exécution.
La formule de calcul en intérim
Pour calculer le coût d’un intérimaire, il faut multiplier le salaire brut prévu par le nombre d’heures travaillées, puis par le coefficient de facturation de l’agence. Pour une mission mensuelle, le calcul s’applique à la totalité de la période prévue. Vous obtenez ainsi un montant HT de référence avant d’intégrer les éventuels frais annexes, l’indemnité de fin de mission ou l’indemnité compensatrice de congés payés.
Voici un calcul appliqué au SMIC 2026. Pour un salarié payé au SMIC, soit 12,67 € brut par heure en 2026, le coût d’un intérimaire au SMIC s’établit en multipliant ce taux par le coefficient de facturation. Avec un coefficient de 1,8, le coût horaire atteint 22,81 € HT pour l’entreprise utilisatrice. Avec un coefficient de 2,0, le coût atteint 25,34 € HT, et avec un coefficient de 2,3, il s’élève à 29,14 € HT. Ces écarts confirment l’importance d’une négociation précise, notamment pour les missions longues ou les volumes importants.
- Coefficient 1,8 : il correspond généralement à une mission standard sur un profil accessible, avec un coût maîtrisé pour l’entreprise utilisatrice.
- Coefficient 2,0 à 2,3 : il concerne plutôt les profils qualifiés ou les missions soumises à des contraintes de sécurité, de transport ou de disponibilité.
- Coefficient jusqu’à 2,5 : il est réservé aux profils très rares ou spécialisés, notamment dans l’industrie, l’aéronautique ou certains métiers du bâtiment.
Votre calcul doit aussi intégrer les variables de paie : heures supplémentaires, majorations de nuit, primes de déplacement ou travail le dimanche. Ces éléments de rémunération peuvent modifier sensiblement le montant final de la facture. Une estimation fondée uniquement sur le salaire de base sous-évalue le coût réel de la mission et peut provoquer un dépassement budgétaire.
Estimation au SMIC et par métier
En 2026, le SMIC français est fixé à 12,67 € brut de l’heure, soit 1 823,03 € brut mensuel. Ce plancher légal concerne tous les travailleurs, y compris les travailleurs détachés envoyés par une agence étrangère. Le salaire horaire facturé à l’entreprise dépasse donc ce seuil après application du coefficient, puis varie selon le métier, la qualification et les conditions de la mission.
Certains métiers spécialisés imposent une rémunération minimale conventionnelle supérieure au SMIC. Un maçon qualifié se situe entre 13,50 € et 15,00 € brut de l’heure selon la convention BTP, tandis qu’un plaquiste spécialisé se situe entre 14,00 € et 16,50 €. Pour les chauffeurs routiers, les seuils vont de 13,80 € à 16,00 € selon la convention transport. Le respect de ces grilles est obligatoire.
| Métier | Salaire horaire brut | Convention applicable | Coût estimé avec coeff. 1,9 |
| Ouvrier non qualifié | 12,67 € | SMIC légal | ~24,07 € HT/h |
| Maçon qualifié | 13,50 € – 15,00 € | BTP | ~25,65 € – 28,50 € HT/h |
| Plaquiste spécialisé | 14,00 € – 16,50 € | BTP | ~26,60 € – 31,35 € HT/h |
| Chauffeur routier | 13,80 € – 16,00 € | Transport | ~26,22 € – 30,40 € HT/h |
| Personnel hôtelier | 12,67 € – 14,50 € | Hôtellerie | ~24,07 € – 27,55 € HT/h |
Les variables qui modifient le tarif
Le coefficient de facturation varie selon la mission et l’agence. Pour comparer efficacement les offres, vérifiez que leur périmètre est identique et que chaque coefficient couvre les mêmes prestations. Cette démarche facilite la négociation et réduit le risque de dépassement.
- Durée de la mission : une mission longue et récurrente permet souvent de négocier un coefficient réduit, voire des remises pouvant atteindre 20 % par rapport aux tarifs habituels pour les missions dépassant trois mois.
- Rareté du profil : plus le profil est spécialisé ou difficile à pourvoir, plus le coefficient de recrutement intégré dans la facture est élevé, car il reflète le coût de la sélection.
- Type de contrat : un contrat de gestion, dans lequel l’entreprise a déjà identifié le salarié, génère un coût inférieur à un contrat de délégation impliquant une recherche complète par l’agence.
La localisation de la mission influence également le coût. Les zones urbaines denses peuvent entraîner des frais de transport, d’hébergement ou de logistique supérieurs à ceux des zones périphériques. Dans le BTP, les équipements de protection individuelle et les formations réglementaires s’ajoutent aux charges de base. Identifiez ces postes avant le démarrage afin de fiabiliser votre estimation et votre gestion budgétaire.
Comprendre le coefficient de facturation
Le coefficient de facturation structure la tarification du travail en intérim. Il ne correspond pas seulement à la marge commerciale de l’agence. Il couvre aussi les charges, les obligations légales et les services associés à la mise à disposition d’un salarié. En connaître le contenu permet d’évaluer une offre avec méthode et de négocier sur des bases objectives.
Ce que couvre la facture d’intérim
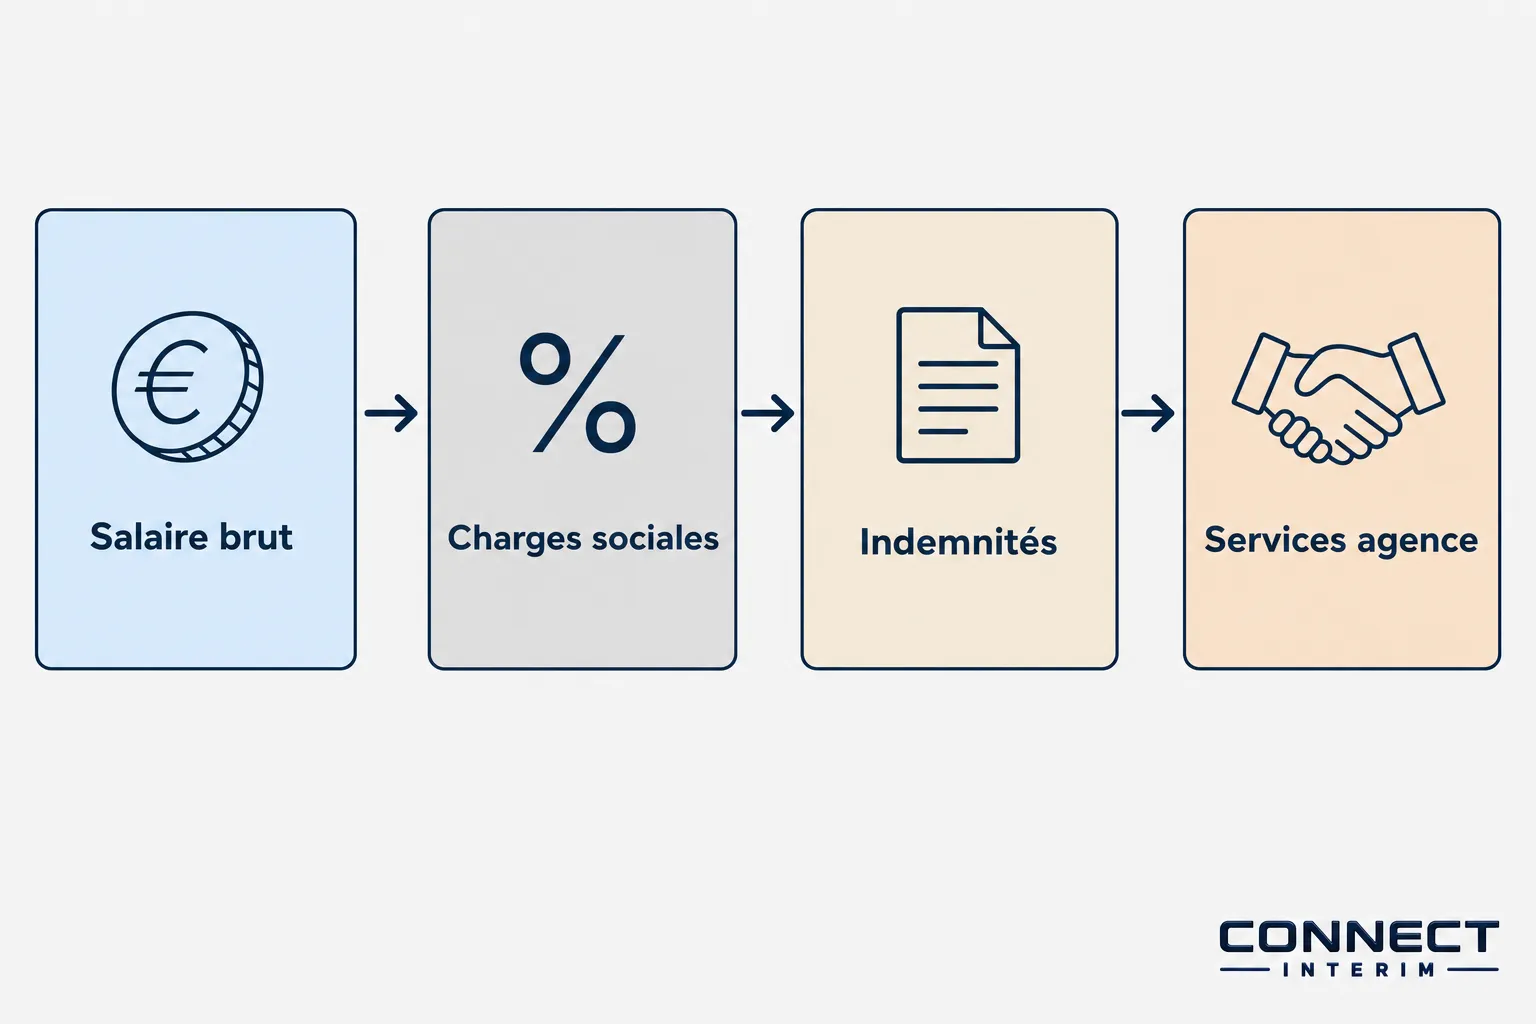
La facture d’une entreprise de travail temporaire regroupe plusieurs postes que l’entreprise utilisatrice ne distingue pas toujours. Un simulateur de coût intérimaire peut les détailler à partir du taux horaire et du coefficient retenu. La facturation comprend notamment le salaire brut, les charges sociales et fiscales, les indemnités obligatoires, les frais de recrutement, la gestion administrative du contrat et la marge de l’agence.
Indemnités et charges obligatoires
Pour calculer le coût moyen d’un intérimaire, il faut intégrer deux indemnités obligatoires : l’indemnité de fin de mission et l’indemnité compensatrice de congés payés. Chacune représente 10 % de la rémunération brute totale perçue pendant la mission, soit 20 % au total. Ces montants s’ajoutent au salaire de base et entrent dans l’assiette d’application du coefficient.
- Indemnité de fin de mission (IFM) : elle équivaut à 10 % de la rémunération brute totale et est due à la fin de chaque mission, sauf en cas d’embauche directe en CDI par l’entreprise utilisatrice ou de démission du salarié.
- Indemnité compensatrice de congés payés (ICCP) : due pour chaque mission, quelle que soit sa durée, elle ne peut être inférieure à 10 % de la rémunération brute totale perçue et est versée en fin de mission.
- Charges sociales et patronales : les cotisations représentent en moyenne 42 % du salaire brut dans un cadre classique. Ce taux varie toutefois selon la convention collective, le niveau de rémunération et la taille de l’entreprise de travail temporaire.
L’entreprise utilisatrice ne règle pas directement ces charges. L’agence assume le rôle d’employeur et les intègre dans le montant de sa facturation. Cette organisation allège la gestion administrative, car les dépenses d’intérim ne sont généralement pas intégrées à la masse salariale de l’entreprise cliente. Cette situation peut en outre alléger la trésorerie de l’entreprise utilisatrice.
Délégation ou contrat de gestion
Deux contrats organisent la relation entre l’entreprise utilisatrice et l’agence d’intérim : le contrat de délégation et le contrat de gestion. Avec la délégation, l’agence prend en charge tout le recrutement, de la publication des annonces à la sélection finale. Le coefficient de recrutement est alors plus élevé. Cette formule convient lorsque l’entreprise n’a pas encore identifié de candidat et souhaite déléguer entièrement la mise à disposition du personnel.
Le contrat de gestion s’applique lorsque l’entreprise a déjà choisi le salarié qu’elle souhaite intégrer temporairement. L’agence assure alors ses obligations d’employeur : paie, déclarations sociales, gestion administrative et suivi contractuel. Ce périmètre plus limité réduit le coefficient et le coût global par rapport à un contrat de délégation. Pour les entreprises qui recrutent régulièrement les mêmes profils ou souhaitent intégrer des travailleurs déjà connus, cette organisation permet de réduire concrètement les coûts.
Intérim, CDD et CDI : quel coût comparer ?
Choisir entre l’intérim, le CDD et le CDI suppose une analyse financière rigoureuse, mais aussi l’examen des responsabilités juridiques, des délais de recrutement et du niveau de flexibilité attendu.
Le prix de la flexibilité
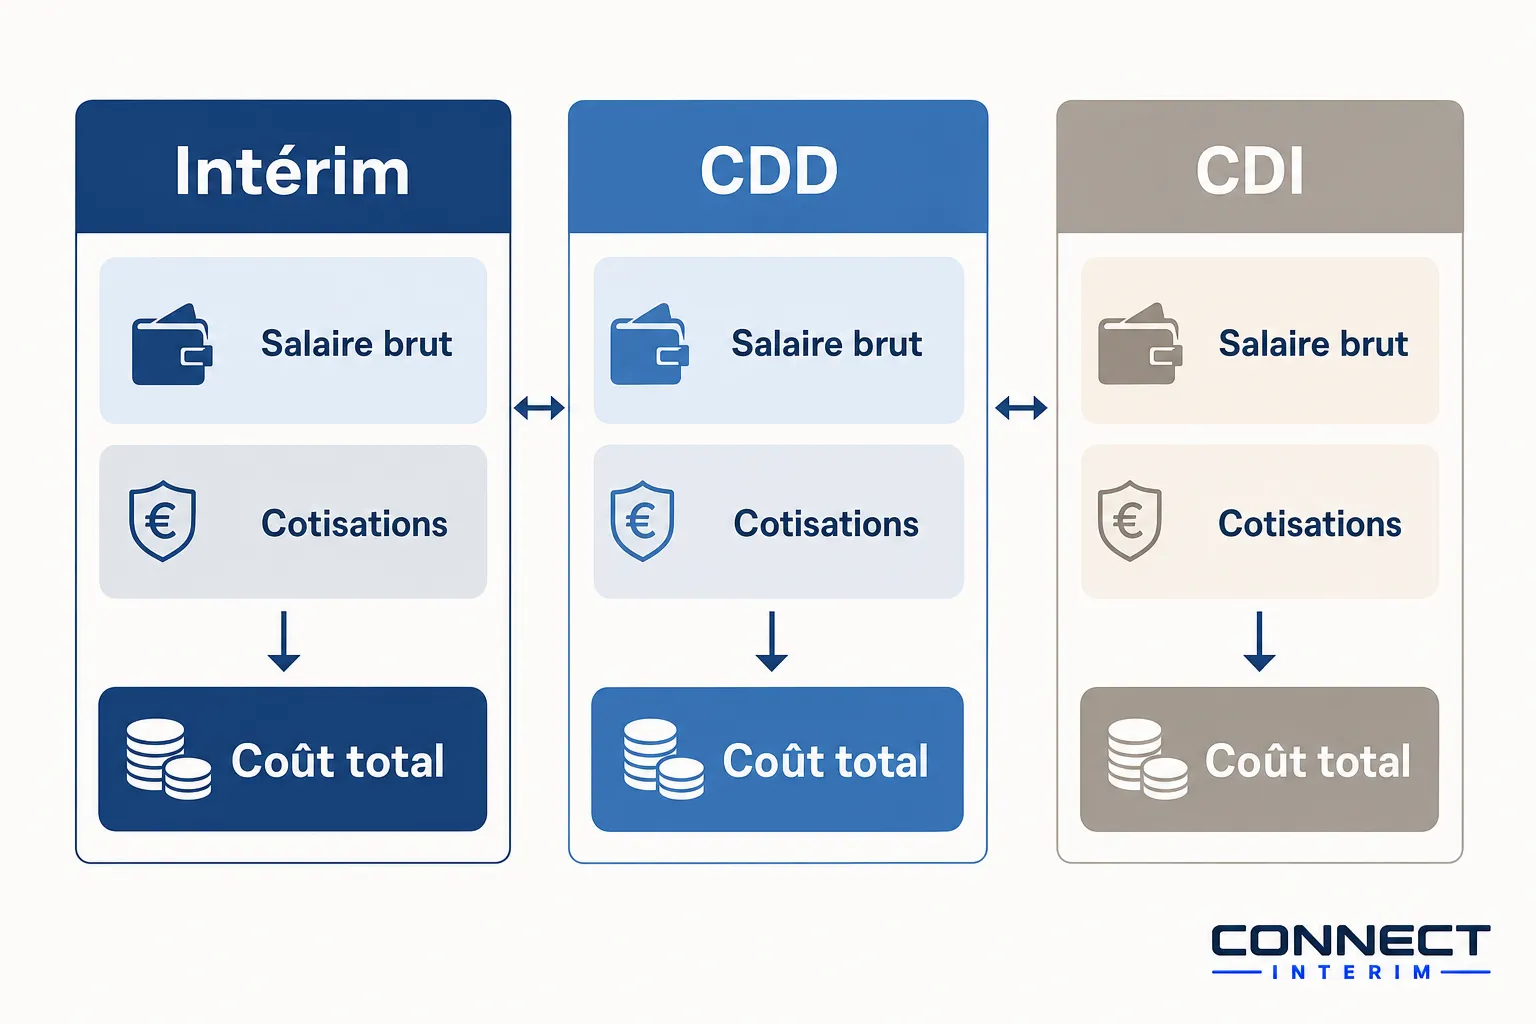
L’intérim coûte davantage à l’heure qu’un CDI classique, ce qui conduit à analyser séparément les coûts indirects de chaque statut. Un salarié permanent en CDI représente environ 1,6 fois son salaire brut pour l’employeur, hors coût des absences liées aux congés payés. Le CDD, quant à lui, n’entraîne pas de frais d’agence, mais l’entreprise assume elle-même les obligations patronales, les démarches administratives et le risque de contentieux.
En intérim, le coefficient comprend les indemnités de précarité, les congés payés, la gestion administrative et les services fournis par l’agence. Le coût horaire total s’établit fréquemment entre 1,8 et 2,3 fois le salaire horaire brut tous frais inclus. Cette différence rémunère une mobilisation rapide, l’absence de procédure de licenciement et la possibilité d’adapter la durée du contrat aux variations d’activité, sans exposer l’entreprise à des risques juridiques disproportionnés.
Qui assume les obligations employeur ?
Si l’intérimaire est souvent mieux payé qu’un salarié en CDI, c’est notamment en raison des indemnités de précarité versées pour compenser l’instabilité de la mission.
- Recrutement et sélection : l’agence publie les annonces, vérifie les pièces nécessaires et sélectionne les candidats. L’entreprise évite ainsi le coût en temps et en ressources internes associé au recrutement.
- Gestion de la paie et des déclarations : l’agence établit les bulletins de salaire, effectue les déclarations sociales, gère le prélèvement à la source et assure le suivi médical, sans intervention administrative directe de l’entreprise utilisatrice.
- Suivi contractuel et remplacement : en cas d’absence ou de fin anticipée de mission, l’agence peut mobiliser rapidement un remplaçant. Cette organisation favorise une continuité opérationnelle plus difficile à garantir avec un CDD ou un CDI.
Les dépenses d’intérim ne figurent pas dans la masse salariale de l’entreprise utilisatrice. Elles peuvent donc produire des effets favorables sur la fiscalité et la trésorerie, notamment pour les entreprises soumises à des seuils d’effectifs ou à des obligations de participation calculées sur la masse salariale. Le travail temporaire évite ainsi d’ajouter des formalités à la gestion interne.
Une comparaison à périmètre égal
Le taux horaire apparent ne suffit donc pas à établir une comparaison fiable.
Avec un CDD, l’entreprise prend en charge les obligations patronales, la gestion des contrats, les déclarations et les risques liés à un éventuel contentieux prud’homal. Le calcul du coût complet peut ainsi rapprocher, voire dépasser, celui d’une mission d’intérim lorsque l’on valorise le temps administratif et le risque de requalification. Pour un besoin prévisible et durable, le CDI reste toutefois la solution la plus économique par heure travaillée.
Lorsque l’activité connaît des variations imprévisibles ou des pics saisonniers récurrents, l’intérim apporte une réponse adaptée, avec un niveau de service et de sécurité juridique que le CDD ou le CDI ne peuvent pas toujours fournir au même rythme. En France, le coût d’un intérimaire pour l’employeur se situe généralement entre 1,8 et 2,3 fois son salaire brut, selon les éléments retenus.
Le coût du détachement en France
Le recours à des travailleurs détachés peut constituer une solution économique pour les entreprises françaises, à condition d’en maîtriser le coût et les obligations. Le détachement réduit parfois certaines charges sociales, mais il impose une gestion administrative rigoureuse. Tout manquement peut entraîner des sanctions financières importantes. Cette page présente les principaux coûts liés à l’embauche d’un travailleur détaché en France, ainsi que des exemples chiffrés : coût d’embauche d’un travailleur détaché.
Salaire et régime social applicable
En France, un travailleur détaché doit percevoir au minimum le SMIC ou la rémunération conventionnelle applicable à son poste. Cette règle s’applique sans exception. Dans le transport et l’hôtellerie, le salaire intérimaire observé en logistique ou en restauration relève directement des conventions collectives françaises, qui peuvent fixer un montant supérieur au SMIC selon la qualification et l’expérience. Ces minima s’imposent à l’agence étrangère qui détache le salarié, quel que soit le salaire pratiqué dans son pays d’origine.
- Affiliation sociale maintenue à l’étranger : avec le formulaire A1, le salarié détaché reste affilié au régime de sécurité sociale de son pays d’origine pendant une durée maximale de 24 mois. Les cotisations sociales françaises ne sont donc pas dues sur cette période.
- Charges sociales réduites : pour un travailleur roumain détaché, les charges sociales du pays d’origine représentent environ 32 % à 35 % du salaire brut. Les cotisations patronales françaises applicables peuvent, quant à elles, être plafonnées autour de 12 %, ce qui crée une économie directe.
- Réduction du coût total : cette organisation peut réduire le coût total de 20 % à 30 % par rapport à un recrutement direct en France, sous réserve du respect de toutes les règles applicables au détachement.
Cet avantage social peut être complété par un levier fiscal. Les agences roumaines immatriculées au CNFE émettent leurs factures hors TVA, ce qui réduit le coût de la prestation par rapport à une facturation réalisée par une agence française. Pour connaître la structure tarifaire, le coût horaire selon le métier, le coefficient de facturation et les frais annexes, consultez notre analyse sur le coût d’un intérimaire roumain pour un employeur en 2026.
Frais annexes selon la mission
Qui paie le salarié détaché ? Dans le cadre légal, l’entreprise d’origine ou l’agence de détachement verse directement le salaire au travailleur. L’entreprise française règle ensuite la facture globale de prestation émise par l’agence.
- Hébergement : il est généralement organisé à proximité du lieu de travail, puis intégré au forfait ou facturé séparément. Son coût atteint environ 200 € par mois et par salarié, avec des variations selon la localisation de la mission en France.
- Transport et équipements : les trajets quotidiens, les équipements de protection individuelle et les formations réglementaires représentent des dépenses supplémentaires. Elles sont particulièrement importantes dans le BTP.
- Démarches administratives : le trajet depuis la Roumanie, les assurances liées à la mission et les formations obligatoires doivent être intégrés au budget dès la préparation du contrat.
Pour les missions de plus de trois mois, des remises pouvant atteindre 20 % sur les tarifs habituels sont souvent négociables. Les volumes importants de salariés détachés peuvent également ouvrir droit à des conditions préférentielles. Ainsi, pour 5 maçons sur 3 mois, le coût horaire facturé s’établit à 38 euros. Il comprend le salaire brut, les charges locales, les cotisations patronales françaises, les frais logistiques et l’hébergement forfaitaire, soit un coût total de 76 800 € TTC pour la mission.
Obligations pour un détachement sécurisé
Un détachement conforme repose sur plusieurs formalités que l’agence et l’entreprise utilisatrice doivent respecter. La déclaration préalable SIPSI doit être déposée en ligne avant le début de la mission. Un représentant mandaté résidant en France doit également être désigné afin de centraliser les échanges avec les autorités. L’absence de déclaration peut entraîner une amende administrative comprise entre 4 000 € et 8 000 €.
Le formulaire A1 doit être obtenu et transmis avant l’arrivée du salarié en France. Il permet de maintenir son affiliation au régime de sécurité sociale de son pays d’origine dans la limite réglementaire de 24 mois. Les contrats et les justificatifs de mission doivent également être disponibles en français sur simple demande de l’Inspection du Travail. Pour l’embauche de salariés étrangers hors Union européenne, la taxe OFII doit aussi être intégrée au budget. Consultez notre guide sur la taxe OFII employeur pour salariés étrangers, qui présente les montants selon la durée du contrat et les exonérations applicables.
- Déclaration SIPSI : ce téléservice conditionne le contrôle de la conformité du détachement.
- Formulaire A1 : son renouvellement doit être anticipé en cas de prolongation de la mission.
- Carte BTP : pour toute intervention sur un chantier de bâtiment ou de travaux publics en France, l’ouvrier détaché doit la détenir avant sa prise de poste. Sans cette carte, l’accès au chantier est interdit.
Foire aux questions
Quel est le coût d’un intérimaire au SMIC pour une entreprise en 2026 ?
En 2026, le SMIC français s’élève à 12,67 € brut de l’heure, soit 1 823,03 € brut par mois. Avec un coefficient de facturation de 1,8, le coût horaire pour l’entreprise utilisatrice atteint environ 22,81 € HT. Il passe à 25,34 € HT avec un coefficient de 2,0. À ce montant peuvent s’ajouter les frais liés à la mission, notamment les équipements de protection individuelle, le transport, l’hébergement ou les formations réglementaires.
Quel est le prix d’un intérimaire à l’heure pour une entreprise selon le métier ?
Le taux horaire facturé dépend du salaire brut conventionnel correspondant au poste et du coefficient appliqué par l’agence. Pour un maçon qualifié rémunéré entre 13,50 € et 15,00 € brut de l’heure, le coût facturé avec un coefficient de 1,9 varie de 25,65 € à 28,50 € HT. Pour un plaquiste spécialisé payé entre 14,00 € et 16,50 € brut, il se situe entre 26,60 € et 31,35 € HT, selon la qualification et les conditions de la mission.
Que comprend exactement la facture d’une agence d’intérim ?
La facture d’une agence d’intérim comprend le salaire brut de l’intérimaire, les charges sociales et fiscales, ainsi que l’indemnité de fin de mission, fixée à 10 % de la rémunération brute totale. Elle inclut également l’indemnité compensatrice de congés payés, elle aussi équivalente à 10 %, les frais de recrutement, la gestion administrative du contrat et la marge commerciale de l’agence. L’entreprise utilisatrice ne règle pas directement ces éléments, ce qui simplifie sa gestion administrative et comptable.
Quel est le coût d’une mission d’intérim avec des travailleurs détachés ?
Pour des travailleurs roumains détachés dans le respect de la réglementation, le coût global peut être inférieur de 20 % à 30 % à celui d’un recrutement direct en France. Cet écart s’explique notamment par les charges sociales du pays d’origine, qui représentent 32 % à 35 % du salaire brut, ainsi que par l’exonération de TVA applicable aux factures des agences immatriculées au CNFE. À titre d’exemple, 5 maçons employés pendant 3 mois représentent un coût total de 76 800 € TTC, soit un coût horaire de 38 euros incluant le salaire, les charges, la logistique et l’hébergement forfaitaire.
Comment réduire le coût d’un intérimaire pour son entreprise ?
Plusieurs leviers permettent de maîtriser le coût total d’une mission d’intérim. Lorsque le candidat est déjà identifié, choisir un contrat de gestion plutôt qu’un contrat de délégation peut réduire le coefficient appliqué. Des remises négociées sur les missions longues ou les volumes importants peuvent aussi diminuer le tarif jusqu’à 20 %. Le recours à une agence dématérialisée limite par ailleurs les frais de gestion. Enfin, il est essentiel de préciser dès le départ la qualification, la durée, les horaires et les primes afin d’éviter les dépassements budgétaires en cours de mission.